
2026年第3四半期の世界経済は、ホルムズ海峡の封鎖と、長期化する米国の関税政策という2つのショックに直面している。物流ルートの変更や大西洋圏からの供給拡大、各国による戦略石油備蓄の協調放出に加え、原油需要の鈍化もあり、エネルギー市場への影響は一定程度抑えられている。一方、約60の国・地域からの輸入品に対して新たに10~12.5%の関税が導入されたことで、米国市場へのアクセスにはこれまで以上のコストと不確実性が伴う状況となった。
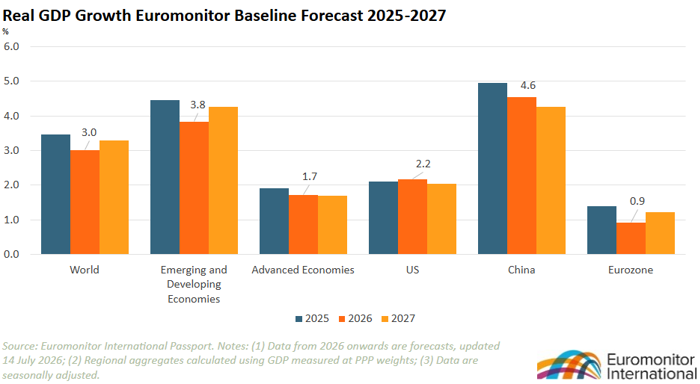
こうした環境を踏まえ、ユーロモニターは2026年の世界実質GDP成長率を3.0%、インフレ率を4.9%と予測している。物価上昇圧力が依然として残るなか、主要中央銀行は慎重な姿勢を維持しており、金融環境の緩和には時間を要する見通しだ。
先進国はエネルギーコストと関税リスク、二重の圧力に直面
先進国経済は、輸入エネルギー価格の上昇、関税をめぐる不透明感、そして高止まりするインフレに引き続き影響を受けている。
そのなかで米国は、底堅い個人消費やAI関連投資の拡大、エネルギー自給率の高さを背景に、比較的高い耐性を示している。一方、ユーロ圏と英国は、原油や天然ガスの輸入依存度が高いことから、家計の購買力低下や製造業の利益率圧迫につながりやすく、政策運営の自由度も制約を受けやすい状況だ。
新興国・途上国は内需と政策余地が成長を支える
新興国・途上国の見通しは、国や地域によって大きく異なる。
中国では、輸出の回復や半導体関連産業の活況、テクノロジー投資の拡大を背景に成長率見通しが上方修正された。ただし、不動産市場の低迷や慎重な消費行動は課題として残っている。
インドは主要国の中で最も高い成長率を維持する見込みだ。個人消費と公共インフラ投資が成長を下支えしている一方、エネルギー輸入コストの上昇や食料価格リスクは、低所得層の家計に重荷となっている。
ASEANでは、AI関連製造業への投資や「チャイナ・プラス・ワン」戦略の恩恵が追い風となっている。ブラジルは資源価格と堅調な雇用市場が支えとなる一方、メキシコは米国の関税政策を巡る不透明感やUSMCA(米国・メキシコ・カナダ協定)の見直しサイクルによる影響を受けやすい。
ベースラインシナリオの前提は依然として脆弱、シナリオプランニングの重要性が高まる
ユーロモニターは、2026年第3四半期のシナリオフレームワークを更新した。今回の改訂では、米国・イスラエルとイランを巡る紛争に起因するエネルギー供給リスクと、トランプ政権下の関税政策をめぐる不確実性が相互に影響し合う、より複雑なリスク環境を反映している。
マクロモデルには、商品価格に関する新たなシナリオも追加された。
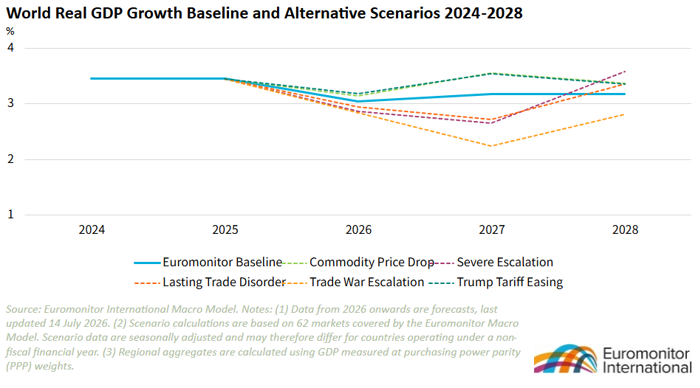
「Lasting Trade Disorder(長期的な貿易混乱)」では、ホルムズ海峡の混乱が長引くことで、輸送費や保険料、エネルギー価格が高止まりする状況を想定している。
「Severe Escalation(深刻な軍事的エスカレーション)」は、軍事衝突の再燃によって、より大きなエネルギーショックが発生するシナリオだ。ただし影響期間は比較的短い。
一方、「Commodity Price Drop(商品価格下落)」では、恒久的な和平体制が実現し、原油、天然ガス、石炭、食料、輸送コストの下落につながるケースを想定している。
また、貿易政策に関しては「Trade War Escalation(貿易戦争激化)」と「Trump Tariff Easing(トランプ関税緩和)」を設定し、米国の関税政策が強化または緩和された場合の影響を検証している。
これらのシナリオを活用することで、企業は地政学リスクや貿易摩擦が実質GDP成長率やインフレ動向にどのような変化をもたらすのか、多角的に評価できる。
エネルギーと関税を巡るリスクが2027年の世界成長を左右
2027年の世界経済において、実質GDP成長率を下押しするリスクとして特に重要なのが、「Trade War Escalation」「Severe Escalation」の2つだ。
「Lasting Trade Disorder」の場合、世界の実質GDP成長率はベースラインシナリオを約0.5ポイント下回る可能性がある。ホルムズ海峡の混乱が長期化し、エネルギー価格や輸送費、保険料が高止まりするためだ。特に影響を受けやすいのは、ユーロ圏、日本、英国、インド、一部のASEAN諸国など、エネルギー輸入への依存度が高い経済圏である。
一方、「Trade War Escalation」では、2027年の世界成長率がベースラインを約0.9ポイント下回るとみられる。米国の関税引き上げや報復措置、政策の不透明感が貿易や投資、グローバルサプライチェーンの停滞を招くためだ。
中国、メキシコ、カナダ、ベトナム、日本、韓国、そしてユーロ圏の一部諸国など、米国市場への依存度が高い国や輸出主導型の製造業を抱える国々では、影響がより大きくなると予想される。
企業に求められるのは、一時的ではなく構造的な変化への備え
企業にとって重要なのは、コスト変動を一過性のリスクではなく、構造的な経営課題として捉えることだ。エネルギー価格、関税、調達先、物流コストに関する複数のシナリオを前提に、価格戦略や契約条件、在庫計画を見直す必要がある。また、市場ごとの売上依存度やサプライヤーの所在地を改めて評価することで、利益率への影響を抑えながら、状況改善時の成長機会を的確に捉えやすくなるだろう。
より詳しい分析については、レポート「Global Economic Forecasts: Q3 2026」を参照いただきたい。